- 0
- taikun
- 조회 수 75
■ 합성전략 20선
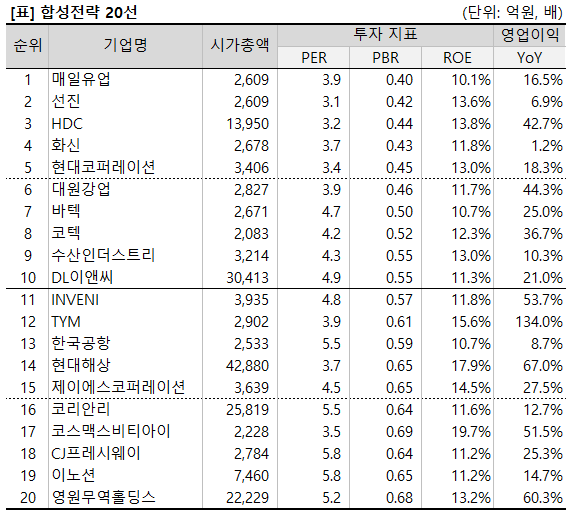
이번 레터에서는 저평가 기업 찾는 국내 합성전략 20선을 소개합니다. 자기자본이익률(ROE)과 영업이익 성장률(YoY)이 견조한 기업 중 주가수익비율(PER)과 주가순자산비율(PBR)이 낮은 기업을 최종 선정하였습니다.
<선정 조건>
① PER, PBR 합산 데이터 하위 20선
② PER > 3
③ ROE ≥ 10% 또는 영업이익 YoY > 0 (흑자전환 포함)
④ 시가총액 > 2000억원
합성전략 20선에 만족한 종목으로 매일유업, 선진, HDC, 화신, 현대코퍼레이션, 대원강업, 바텍, 코텍, 수산인더스트리, DL이앤씨, INVENI, TYM, 한국공항, 현대해상, 제이에스코퍼레이션, 코리안리, 코스맥스비티아이, CJ프레시웨이, 이노션, 영원무역홀딩스 등 선정되었습니다.
* 2026년 9월 8일 종가 기준
** 최근 4분기 합산 데이터 기준
(자료: 아이투자, 에프앤가이드)
주요 합성전략 기업을 살펴보면 HDC는 IPARK현대산업개발, 통영에코파워, HDC현대EP, HDC랩스 등을 자회사로 둔 HDC그룹 지주회사입니다. 9월 8일 종가 기준 PER은 3.2배, PBR은 0.44배로 집계됐습니다. 한화투자증권은 HDC의 하반기 실적이 통영에코파워와 IPARK현대산업개발을 중심으로 개선되면서, HDC의 올해 연결 영업이익이 9940억원으로 전년 대비 53.2% 증가할 것으로 전망했습니다.
대원강업은 차량용 스프링과 시트를 생산해 현대차·기아 등 국내외 완성차 업체에 공급하고 있으며, 전기차용 모터코어로 사업 영역을 확대하고 있습니다. 9월 8일 종가 기준 PER은 3.9배, PBR은 0.46배로 집계됐습니다. 대원강업은 구동모터코어 추가 물량 확보와 양산 안정화를 통해 수익성을 높이고, 향후 서브모듈과 차량용 구동모터 등 모터 모듈부품으로 사업 영역을 단계적으로 확대할 계획입니다.
코텍은 카지노용 게이밍 모니터와 의료·특수목적용 모니터를 글로벌 고객사에 공급하는 산업용 디스플레이 전문기업입니다. 9월 8일 종가 기준 PER은 4.2배, PBR은 0.52배로 집계됐습니다. 한국IR협의회는 코텍의 중장기 성장 요인으로 글로벌 카지노 시장 확대에 따른 신규 카지노 개장과 기존 장비 교체 수요, 디스플레이 고사양화에 따른 제품 단가 상승을 제시했습니다.
※ 이 글은 정보제공을 목적으로 작성되었습니다. 글에서 언급된 종목은 종목 추천과 무관하다는 사실을 반드시 기억해주세요. 투자 판단에 따른 모든 책임은 투자자 본인에게 있습니다.
https://itooza.com/newslist/e/18


