- 0
- taikun
- 조회 수 8
https://itooza.com/newslist/e/18
<선정조건>
① 매출액, 영업이익 > 0
② 시가총액 > 2000억원
* 영업이익률 상위 20선
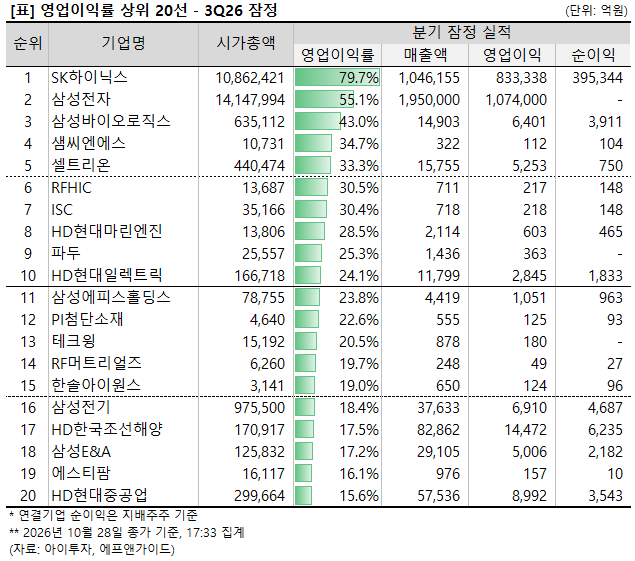
■ 영업이익률 상위 20선 - 3Q26 잠정
영업이익률 상위 20선에 만족한 종목으로 SK하이닉스, 삼성전자, 삼성바이오로직스, 샘씨엔에스, 셀트리온, RFHIC, ISC, HD현대마린엔진, 파두, HD현대일렉트릭, 삼성에피스홀딩스, PI첨단소재, 테크윙, RF머트리얼즈, 한솔아이원스, 삼성전기, HD한국조선해양, 삼성E&A, 에스티팜, HD현대중공업 등 선정되었습니다.
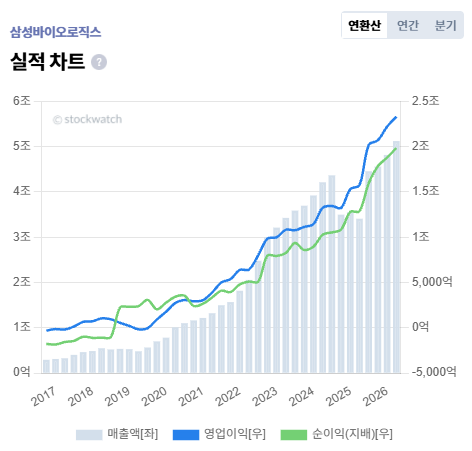
주요 기업들을 살펴보면 삼성바이오로직스는 글로벌 제약사를 대상으로 바이오의약품 개발과 생산을 대신하는 위탁개발생산(CDMO) 기업입니다. 올해 3분기 잠정 매출액은 1조4903억원, 영업이익은 6401억원으로 전년 동기 대비 각각 18.5%, 1.0% 증가했으며, 영업이익률은 43.0%를 기록했습니다.
삼성바이오로직스는 CEO IR 레터에서 1~4공장의 완전 가동이 이어지는 가운데 미국 록빌 공장과 5공장의 매출이 반영되기 시작했다고 밝혔습니다. 5공장은 상업 생산에 앞서 공정과 품질을 검증하는 인증용 물량의 생산을 확대하고 있으며, 향후 실적 기여도 커질 것으로 예상했습니다. 이러한 성장 요인을 반영해 올해 매출 성장률 전망을 기존 15~20%에서 20%로 상향했습니다.
현대차증권 김현석 연구원은 5공장과 록빌 공장이 완전 가동에 이르기 전 관련 비용이 반영되면서 매출 증가에 비해 영업이익 증가폭은 제한됐다고 설명했습니다.
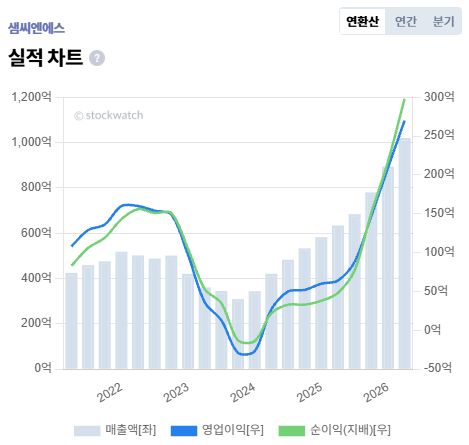
샘씨엔에스는 반도체의 전기적 성능을 검사하는 프로브카드에 들어가는 핵심 부품인 세라믹 기판(STF)을 생산하는 기업입니다. 올해 3분기 잠정 매출액은 322억원, 영업이익은 112억원으로 전년 동기 대비 각각 54.6%, 105.9% 증가했으며, 영업이익률은 34.7%를 기록했습니다.
샘씨엔에스는 IR 자료에서 올해 상반기 DRAM용 제품의 매출 비중이 32%로 지난해 27%보다 높아졌다고 밝혔습니다. 또한 HBM용 고부가 제품의 고객사 평가와 양산 승인을 추진하고 있으며, 생산능력 확대를 위해 오송 신공장 2층 클린룸 증설을 진행하고 있습니다.
LS증권 정홍식 연구원은 DRAM용 세라믹 기판의 판매 확대와 고수익 제품 비중 증가, 상반기에 보수적으로 반영한 일부 비용의 환입을 3분기 실적 개선 요인으로 꼽았습니다. 신규 해외 고객사에 공급하는 HBM용 세라믹 기판은 올해 12월 이후 양산 물량이 본격화되면서 내년 이익 증가에 기여할 것으로 전망했습니다.
※ 이 글은 정보제공을 목적으로 작성되었습니다. 글에서 언급된 종목은 종목 추천과 무관하다는 사실을 반드시 기억해주세요. 투자 판단에 따른 모든 책임은 투자자 본인에게 있습니다.